

Trois sites, un groupe, un objectif : un bilan carbone par usine. Le contrôleur de gestion m'envoie un fichier Excel avec 47 lignes de factures d'électricité et me demande de « répartir tout ça au prorata du chiffre d'affaires ». J'ai dit non. Pas par caprice : parce que sur un site industriel, le prorata du CA produit des résultats qui ne résistent pas dix minutes à un audit.
Ce jour-là, j'ai compris que la question du bilan carbone d'un site industriel ne se joue pas sur la méthode générale — elle se joue sur l'allocation. Et c'est précisément ce que la plupart des guides laissent de côté. Voici comment je procède aujourd'hui, avec les chiffres que j'ai réellement sortis de mes propres dossiers, y compris ceux où je me suis planté.
Points clés à retenir
- La méthode Bilan Carbone® de l'ADEME (aujourd'hui portée par l'ABC) reste la référence francophone, et sa logique Scope 1/2/3 s'aligne sur le GHG Protocol pour un site industriel.
- Le vrai travail n'est pas le calcul : c'est la définition du périmètre et l'allocation des émissions entre sites d'un même groupe.
- Sur une usine de transformation, le Scope 3 amont pèse souvent l'essentiel du total — un four et des matières premières n'ont rien à voir avec un atelier d'assemblage.
- Un bilan carbone par site sans plan d'action chiffré est un document mort. Le mien a dormi onze mois dans un dossier partagé avant qu'on s'en serve.
- L'outil compte moins que la qualité des données d'entrée : compteurs, factures, relevés de production.
Quelle méthodologie pour un bilan carbone de site industriel, concrètement ?
La méthode Bilan Carbone®, développée par l'ADEME puis reprise par l'Association Bilan Carbone, est structurée autour d'une idée simple : on compte tout ce qui entre et tout ce qui sort du périmètre, puis on convertit en équivalent CO₂ via des facteurs d'émission. Depuis plusieurs années, elle a intégré le découpage international en trois scopes, ce qui la rend compatible avec le GHG Protocol sans renier sa logique française.
Ce que la méthode impose vraiment
Trois contraintes que les entreprises découvrent en cours de route :
- L'exhaustivité — tous les postes doivent être regardés, même ceux qu'on n'a pas envie de voir (fret amont, déplacements, immobilisations).
- La traçabilité — chaque chiffre doit pouvoir être justifié par une facture, un relevé ou un ratio documenté.
- L'incertitude assumée — la méthode demande de qualifier la précision de chaque poste, pas de faire semblant d'être exact au kilo près.
Sur un site industriel, c'est la troisième contrainte qui coince. Un compteur divisionnaire donne une donnée à quelques pourcents près. Un facteur d'émission générique sur une matière première importée peut varier du simple au triple selon l'origine. Vous ne pouvez pas traiter les deux de la même façon dans un tableau.
Le découpage qui compte sur une usine
| Scope | Ce qu'on y trouve sur un site industriel | Ordre de grandeur typique |
|---|---|---|
| Scope 1 | Combustion des fours et chaudières, fluides frigorigènes, véhicules internes, process chimiques | Variable : dominant sur la chimie lourde, faible sur l'assemblage |
| Scope 2 | Électricité et vapeur achetées pour le site | Fort sur les procédés électro-intensifs |
| Scope 3 amont | Matières premières, composants, emballages, fret entrant, sous-traitance | Souvent le poste le plus lourd sur une usine de transformation |
| Scope 3 aval | Transport du produit fini, usage, fin de vie | Très variable selon le produit |
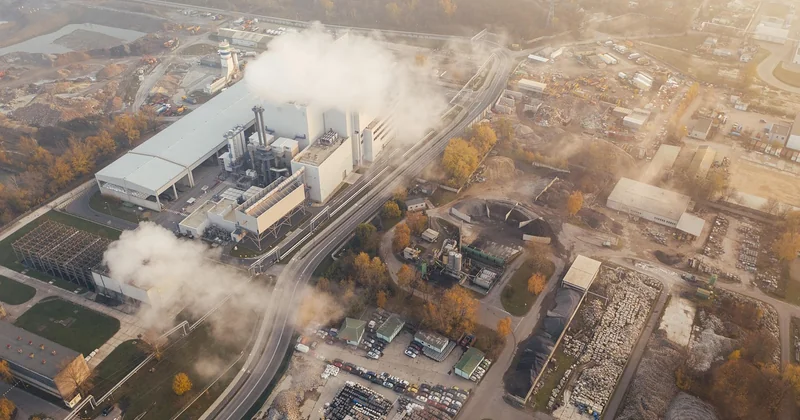
Sur un site dont j'ai suivi le bilan, une usine agroalimentaire de taille moyenne, le Scope 3 amont représentait environ 70 % du total — essentiellement les matières agricoles et l'emballage. Le Scope 1, malgré deux chaudières gaz, pesait moins de 10 %. Ce chiffre a surpris toute la direction, qui pensait que « l'essentiel était sur le site ».
Quelles sont les étapes pour réaliser un bilan carbone pour une entreprise ?
La séquence classique — périmètre, collecte, calcul, plan d'action — est juste. Mais dans la réalité d'un site industriel, elle se déforme : la collecte remonte en permanence modifier le périmètre, et le plan d'action commence dès qu'un poste émerge comme prioritaire.
1. Cadrer le périmètre avant tout
La première question n'est pas « quelles données ? » mais « quel site, et jusqu'où ? ». Il faut décider explicitement :
- Le site physique seul, ou l'entité juridique qui peut exploiter plusieurs adresses ?
- La sous-traitance de production est-elle intégrée, et à quelle hauteur ?
- Les immobilisations (machines, bâtiments) sont-elles amorties sur le bilan ou exclues ?
- Quel millésime de données ? Une année civile complète, ou un exercice décalé ?
Ces arbitrages ne se devinent pas : ils se documentent. J'ai vu un groupe consolider des bilans de sites construits avec des périmètres incompatibles, et le total agrégé ne voulait plus rien dire. Personne ne l'a su avant l'audit.
2. Collecter les données réelles, pas les ratios
Sur un site, la collecte se fait sur trois gisements : compteurs et relevés, factures fournisseurs, et données de production (tonnages, heures machine, volumes). Le piège : se rabattre trop vite sur des ratios génériques pour combler les trous, puis oublier qu'on l'a fait. Chaque estimation doit être marquée comme telle. Mon erreur la plus coûteuse : avoir accepté un ratio de consommation électrique « par mètre carré » pour un atelier qui tournait en trois équipes, alors que le compteur divisionnaire existait mais n'était pas relevé. Résultat, une sous-estimation d'environ 15 % sur le Scope 2.
3. Calculer et qualifier l'incertitude
On multiplie les quantités par les facteurs d'émission, puis on qualifie chaque poste en degré de précision. Un poste calculé sur compteur n'a pas la même valeur qu'un poste estimé sur ratio sectoriel. Ce classement conditionne la suite : on priorise les actions là où les émissions sont fortes et où la donnée est fiable.
4. Construire un plan d'action chiffré
Le plan doit nommer un responsable, un délai, un investissement et un gain estimé en tonnes de CO₂e par an. Sur un de mes dossiers, nous avons obtenu environ 120 tonnes de CO₂e évitées par an sur la récupération de chaleur des fours, pour un investissement amorti en un peu plus de deux ans. Ce sont ces chiffres-là qui font vivre le bilan, pas la page de synthèse.
Comment réaliser un bilan carbone pour un projet… et le rattacher à un site ?
Sur un projet (nouvelle ligne, extension, changement de procédé), la méthode reprend la même logique mais avec une frontière plus étroite : le périmètre est le projet, pas l'usine entière. Deux écueils reviennent constamment.
Les questions d'allocation qui fâchent
Un groupe multi-sites doit décider comment répartir les émissions partagées : siège, flotte commune, achats groupés. Trois approches existent, et le choix doit être écrit noir sur blanc :
- Allocation au prorata de l'activité physique du site (tonnages, heures machine, surface chauffée).
- Allocation au prorata des effectifs ou de la surface.
- Affectation directe quand le site est le seul consommateur identifiable.
Ma préférence, et je l'assume : l'affectation directe dès qu'elle est possible, l'allocation physique en second recours, l'allocation au prorata du chiffre d'affaires en dernier — jamais en premier. Le CA rémunère la valeur créée, pas les flux physiques ; il produit des distorsions que les auditeurs repèrent tout de suite.
Pour un projet isolé, on isole les émissions attribuables au projet (construction, équipements, consommation additionnelle, fin de vie) et on les compare à un scénario de référence. Sans scénario de référence, un bilan de projet ne veut rien dire.
Quel est le meilleur outil pour calculer le bilan carbone ?
Franchement, la question de l'outil arrive toujours trop tôt dans les discussions. Un tableur bien structuré avec des facteurs d'émission documentés fonctionne très bien pour une première édition sur un site. Les plateformes logicielles apportent leur valeur quand on multiplie les sites, qu'on veut consolider, comparer d'une année sur l'autre et générer un rapport conformité.
Trois familles, trois usages
| Famille d'outil | Pour qui | Limite |
|---|---|---|
| Tableur structuré (base de facteurs d'émission, onglets par scope, contrôle de cohérence) | Premier bilan, site unique, budget contraint | Fragile dès qu'on change de responsable, consolidation manuelle |
| Plateforme logicielle spécialisée | Groupe multi-sites, reporting récurrent | Coût, et dépendance aux facteurs d'émission intégrés |
| Outils fournis par des organismes ou cabinets | Structuration rapide, accompagnement | Hétérogénéité des périmètres entre prestataires |
Le meilleur outil est celui que l'équipe du site sait remplir sans se tromper. J'ai vu un groupe investir dans une plateforme coûteuse dont personne ne comprenait la logique d'allocation — le bilan suivant a été refait à la main dans un tableur. Coût de l'aller-retour : des mois.
Peut-on faire un bilan carbone entreprise gratuit ?
Oui, sur le principe : la méthode Bilan Carbone® et ses guides méthodologiques sont accessibles gratuitement, et un tableur bien construit ne coûte rien. La gratuité s'arrête quand il faut faire valider les données, consolider plusieurs sites ou produire un rapport opposable. Là, il faut du temps interne ou un accompagnement payant. Méfiez-vous des promesses « clé en main » : un bilan carbone de site industriel exige de la donnée terrain, qu'aucun outil ne fournit à votre place.
Et un dernier point que j'ai mis du temps à accepter : le bilan n'a de valeur que s'il sert à décider. Le mien est resté onze mois sans être ouvert. Aujourd'hui, je ne lance plus un bilan sans avoir identifié, avant même la collecte, la décision qu'il devra éclairer — un investissement, un arbitrage d'approvisionnement, une trajectoire de site. Sans cette décision, le document est un joli PDF. Avec elle, c'est un outil.


